AIA ra mắt Vững Tinh Hoa: điểm đáng chú ý ở quyền lợi bảo vệ tăng dần
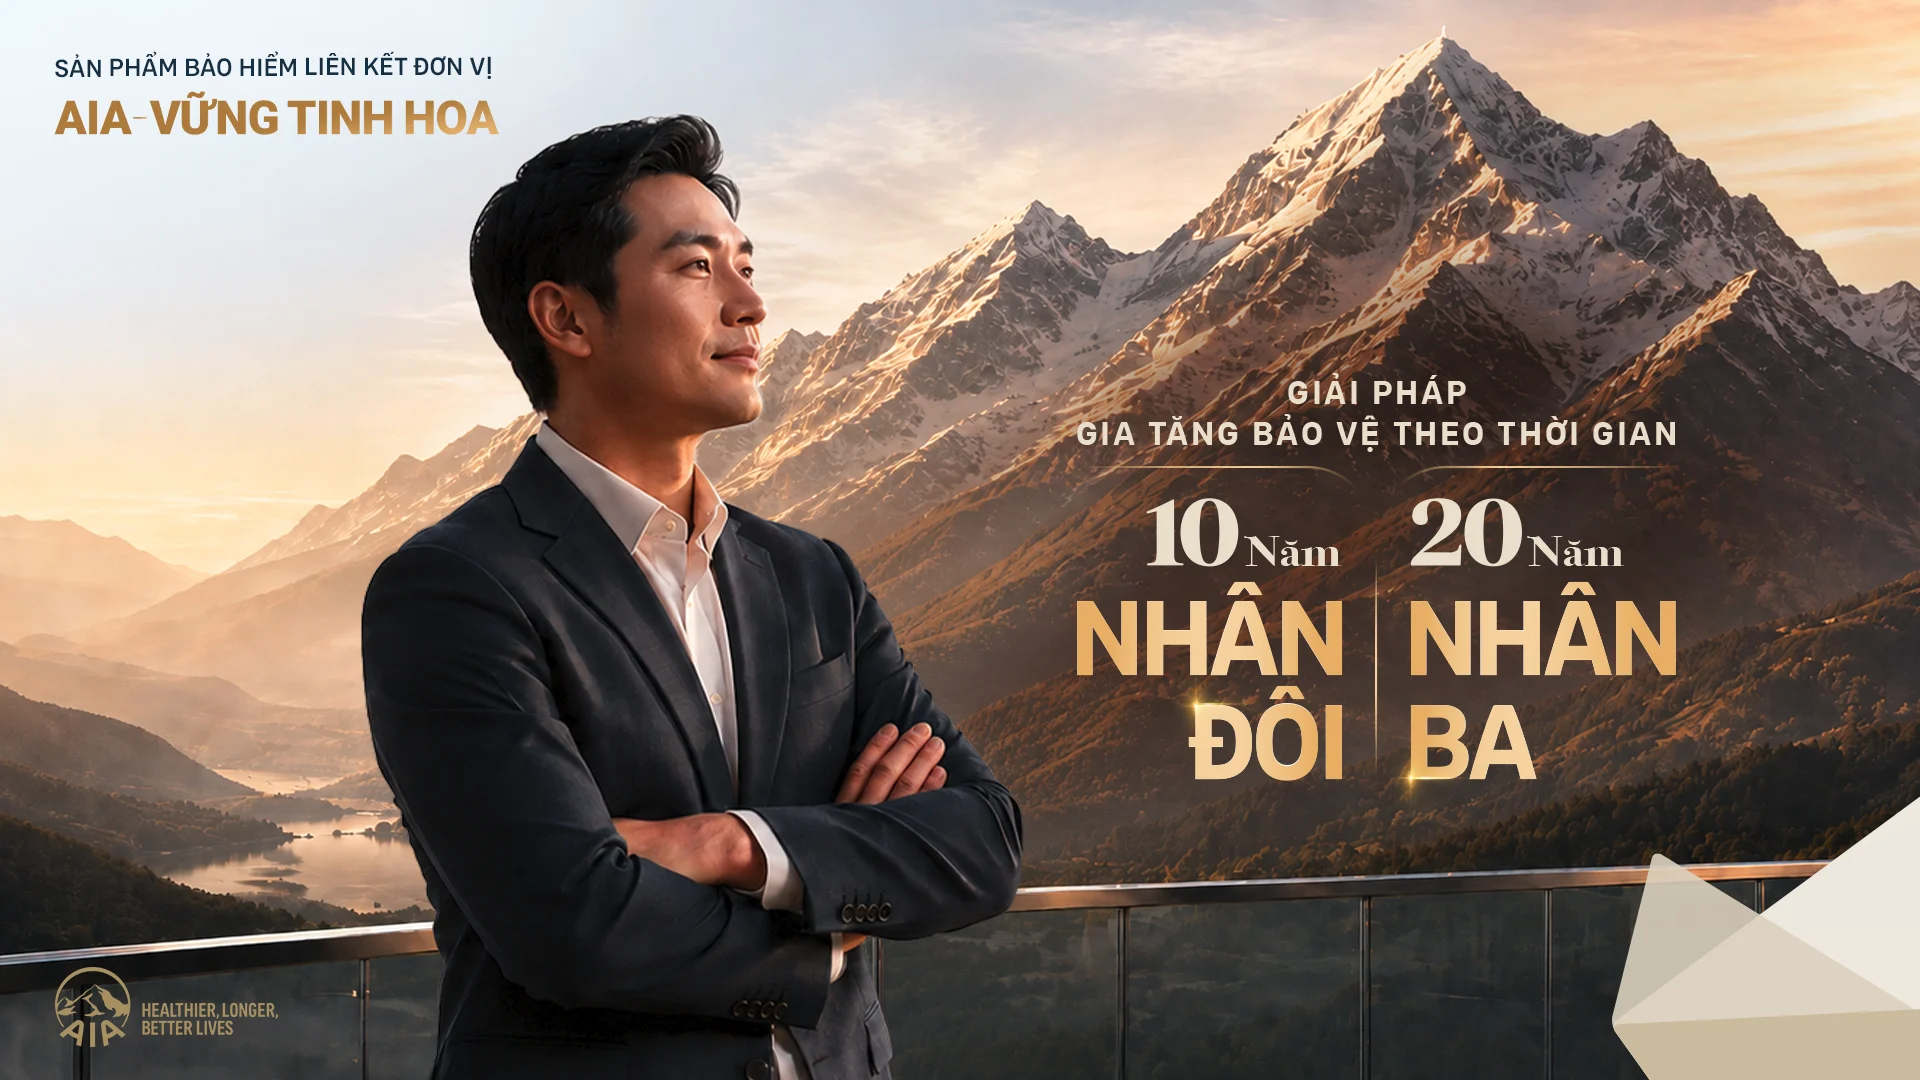
AIA Việt Nam giới thiệu AIA - Vững Tinh Hoa, sản phẩm bảo hiểm liên kết đơn vị kết hợp bảo vệ tài chính với đầu tư qua quỹ. Điểm đáng chú ý là mức bảo vệ được thiết kế tăng theo thời gian. Tuy nhiên, người tham gia cần phân biệt rõ quyền lợi bảo hiểm với giá trị đầu tư của hợp đồng.
Thông tin giới thiệu sản phẩm được Báo Thanh Niên đăng ngày 14/10/2026. Đây là ngày đăng bài báo, không được hiểu là ngày bắt đầu triển khai sản phẩm. Nguồn: Thanh Niên.
Mức bảo vệ tăng cùng trách nhiệm tài chính
Một hợp đồng được lựa chọn khi còn độc thân có thể chưa đáp ứng đủ nhu cầu sau khi lập gia đình, có con hoặc vay mua nhà. Vì vậy, việc rà soát mức bảo vệ theo từng giai đoạn là điều đáng quan tâm khi xây dựng kế hoạch bảo hiểm dài hạn.
Theo giới thiệu chính thức của AIA, Vững Tinh Hoa có cơ chế gia tăng bảo vệ, với các mốc được truyền thông là nhân đôi ở năm thứ 10 và nhân ba ở năm thứ 20 khi đáp ứng điều kiện sản phẩm. Sản phẩm cũng có quyền lợi thưởng duy trì đóng phí tại các mốc năm thứ 10 và 20.
Độ tuổi tham gia được công bố từ 30 ngày tuổi đến 50 tuổi; thời hạn hợp đồng có thể kéo dài đến 100 tuổi. Thời hạn đóng phí bằng thời hạn hợp đồng, trong đó bốn năm đầu là thời hạn đóng phí bắt buộc. Nguồn: AIA Việt Nam.
Điều này cũng có nghĩa bạn không nên hiểu sản phẩm chỉ cần đóng phí bốn năm là hoàn tất toàn bộ kế hoạch tài chính. Khi được tư vấn, cần yêu cầu làm rõ việc đóng phí và duy trì hợp đồng trong những năm tiếp theo.
Hiểu đúng thông điệp "nhân đôi, nhân ba"
Đây là điểm cần đọc kỹ nhất khi tìm hiểu sản phẩm. Các mốc tăng bảo vệ không có nghĩa số tiền đã đóng hoặc khoản tiền có thể rút về sẽ tăng tương ứng. Để đánh giá một hợp đồng, bạn nên tách riêng ba thông tin:
- Số tiền bảo hiểm và cách tính quyền lợi khi xảy ra sự kiện được bảo hiểm.
- Giá trị tài khoản hình thành từ hoạt động đầu tư.
- Số tiền thực nhận nếu rút tiền hoặc chấm dứt hợp đồng tại một thời điểm cụ thể.
Trong tài liệu tóm tắt điều khoản, AIA lưu ý hệ số tăng cường bảo vệ có thể làm tăng phí bảo hiểm rủi ro. Việc áp dụng hệ số này cũng không làm thay đổi số tiền bảo hiểm ghi nhận trong hợp đồng. Nguồn: Tóm tắt điều khoản AIA - Vững Tinh Hoa.
Vì vậy, câu hỏi thực tế không chỉ là được bảo vệ thêm bao nhiêu, mà còn là chi phí để duy trì mức bảo vệ đó được tính như thế nào. Bạn nên đề nghị tư vấn viên chỉ rõ các khoản khấu trừ trong bảng minh họa cá nhân, thay vì chỉ nhìn vào con số quyền lợi nổi bật.
Có lựa chọn đầu tư, đồng thời có rủi ro thị trường
AIA công bố ba quỹ liên kết đơn vị gồm Quỹ Tăng Trưởng, Quỹ Cân Bằng và Quỹ Thận Trọng, với định hướng đầu tư và mức độ rủi ro khác nhau. Giá đơn vị quỹ được cập nhật trên website doanh nghiệp. Nguồn: Thông tin quỹ của AIA.
Theo điều khoản sản phẩm, khách hàng hưởng kết quả đầu tư và đồng thời chịu rủi ro từ các quỹ đã lựa chọn. Giá trị tài khoản phụ thuộc vào số lượng đơn vị quỹ đang nắm giữ và giá đơn vị quỹ tại thời điểm xác định. Nguồn: Tóm tắt điều khoản sản phẩm.
Bởi vậy, mức lợi nhuận xuất hiện trong bảng minh họa không nên được dùng như một khoản thu chắc chắn để lập kế hoạch chi tiêu tương lai. Người tham gia cần xem cả kịch bản kết quả đầu tư thấp và khả năng tiếp tục duy trì hợp đồng trong kịch bản đó.
Bạn có thể đọc thêm bài Giá đơn vị quỹ tăng, hợp đồng bảo hiểm có lãi chưa? để hiểu rõ hơn sự khác biệt giữa diễn biến của quỹ và kết quả trên hợp đồng.
Đánh giá: đáng chú ý ở bảo vệ dài hạn, cần tính kỹ khả năng duy trì
Theo góc nhìn của Lựa Chọn Bảo Hiểm, cơ chế bảo vệ tăng theo thời gian là điểm đáng xem xét đối với gia đình dự kiến có thêm trách nhiệm tài chính trong tương lai. Nó gợi mở một cách lập kế hoạch: mức bảo vệ cần được nhìn trong nhiều giai đoạn, thay vì chỉ dựa trên hoàn cảnh lúc ký hợp đồng.
Tuy nhiên, cơ chế tăng sẵn không thay thế việc rà soát nhu cầu thực tế. Nếu gia đình phát sinh khoản vay lớn hoặc có thêm người phụ thuộc, bạn vẫn cần tính lại số tiền cần bảo vệ.
Sản phẩm cũng cần được cân nhắc thận trọng nếu bạn ưu tiên sự đơn giản, cần sử dụng tiền trong vài năm tới hoặc chưa thoải mái với biến động đầu tư. Trước khi chọn, hãy tự hỏi:
Khoản phí này có vừa sức trong một năm thu nhập giảm không? Nên thử tính với mức thu nhập thấp hơn hiện tại, thay vì chỉ dựa trên giai đoạn tài chính thuận lợi.
Gia đình đã có tiền dự phòng riêng chưa? Hãy xác định rõ khoản tiền dành cho nhu cầu khẩn cấp và khoản tiền có thể theo đuổi kế hoạch dài hạn.
Bạn đã hiểu điều kiện chi trả chưa? Cần đọc định nghĩa sự kiện được bảo hiểm, giới hạn và loại trừ trong hợp đồng; không suy rộng từ tên quyền lợi.
Bạn đã xem phương án khác trên cùng nhu cầu chưa? So sánh nên bắt đầu từ mức bảo vệ cần thiết, ngân sách và thời gian dự kiến duy trì.
Kết luận
AIA - Vững Tinh Hoa bổ sung một lựa chọn bảo hiểm liên kết đơn vị có điểm nhấn ở mức bảo vệ tăng theo thời gian. Giá trị thực tế của sản phẩm với từng gia đình cần được đánh giá cùng chi phí, điều kiện quyền lợi và khả năng duy trì lâu dài.
Trước khi quyết định, bạn nên yêu cầu bảng minh họa cá nhân và đọc quy tắc, điều khoản chính thức. Một lựa chọn phù hợp cần giúp bạn hiểu rõ mình được bảo vệ thế nào, chấp nhận rủi ro gì và phải chuẩn bị ngân sách ra sao.