Bảo hiểm ô tô điện: 7 câu hỏi về pin, sạc và bồi thường
Mua bảo hiểm ô tô điện, nhiều người bắt đầu bằng câu hỏi phí bao nhiêu một năm. Nhưng để lựa chọn phù hợp, nên hỏi thêm: bộ pin có nằm trong tài sản được bảo hiểm không, sự cố khi sạc được xem xét thế nào và phần chi phí nào chủ xe phải tự trả?
Bài viết này đưa ra các câu hỏi để bạn đối chiếu báo giá và điều khoản. Đây không phải bảng xếp hạng sản phẩm hay lời cam kết bồi thường; câu trả lời cuối cùng cần dựa trên bộ hợp đồng cụ thể của chiếc xe.
Vì sao cần hỏi riêng về pin và quá trình sạc?
Trong bài giới thiệu công bố ngày 29/9/2026, DBV nêu các nhóm quyền lợi liên quan đến xe, pin và rủi ro trong quá trình sạc. Thông tin này cho thấy chủ xe cần đọc sâu hơn tên gọi “bảo hiểm ô tô điện”. Một bản giới thiệu quyền lợi chưa thay thế được điều khoản áp dụng. Bạn có thể xem thông tin chính thức của DBV để biết doanh nghiệp đang giới thiệu những nhóm bảo vệ nào, sau đó yêu cầu bộ tài liệu tương ứng với báo giá.
1. Bộ pin nào được ghi nhận trong hợp đồng?
Hãy đề nghị bên bán chỉ rõ phần mô tả tài sản và cách xác định giá trị bảo hiểm: báo giá đã tính bộ pin chưa, pin thuộc sở hữu của ai và có cần giấy tờ riêng không? Nếu xe sử dụng pin thuê hoặc từng thay pin, nên cung cấp thông tin ngay từ lúc yêu cầu báo giá.
Đừng chỉ lưu câu trả lời “có bảo hiểm pin”. Hãy xin điều khoản hoặc xác nhận bằng văn bản thể hiện bộ pin được nhận bảo hiểm và các điều kiện đi kèm. Ghi đúng thông tin xe ngay từ đầu giúp bạn có cơ sở đối chiếu khi nhận giấy chứng nhận.
2. Hư hỏng do tai nạn khác suy giảm dung lượng thế nào?
Khi hỏi về pin, nên tách từng tình huống: va chạm làm hỏng pin, sự cố điện, nước xâm nhập hoặc dung lượng giảm qua thời gian. Đây là danh sách câu hỏi cần kiểm tra, không phải khẳng định mọi tình huống đều được bảo hiểm.
Ví dụ minh họa: một người hỏi “pin xuống còn ít dung lượng thì có được thay mới không?”. Câu trả lời cần chỉ tới quy định về hao mòn, hỏng hóc và phạm vi bảo hiểm trong hợp đồng, đồng thời đối chiếu chính sách bảo hành của hãng xe. Không nên suy từ quyền lợi sửa chữa sau tai nạn sang quyền lợi thay pin do suy giảm hiệu suất.
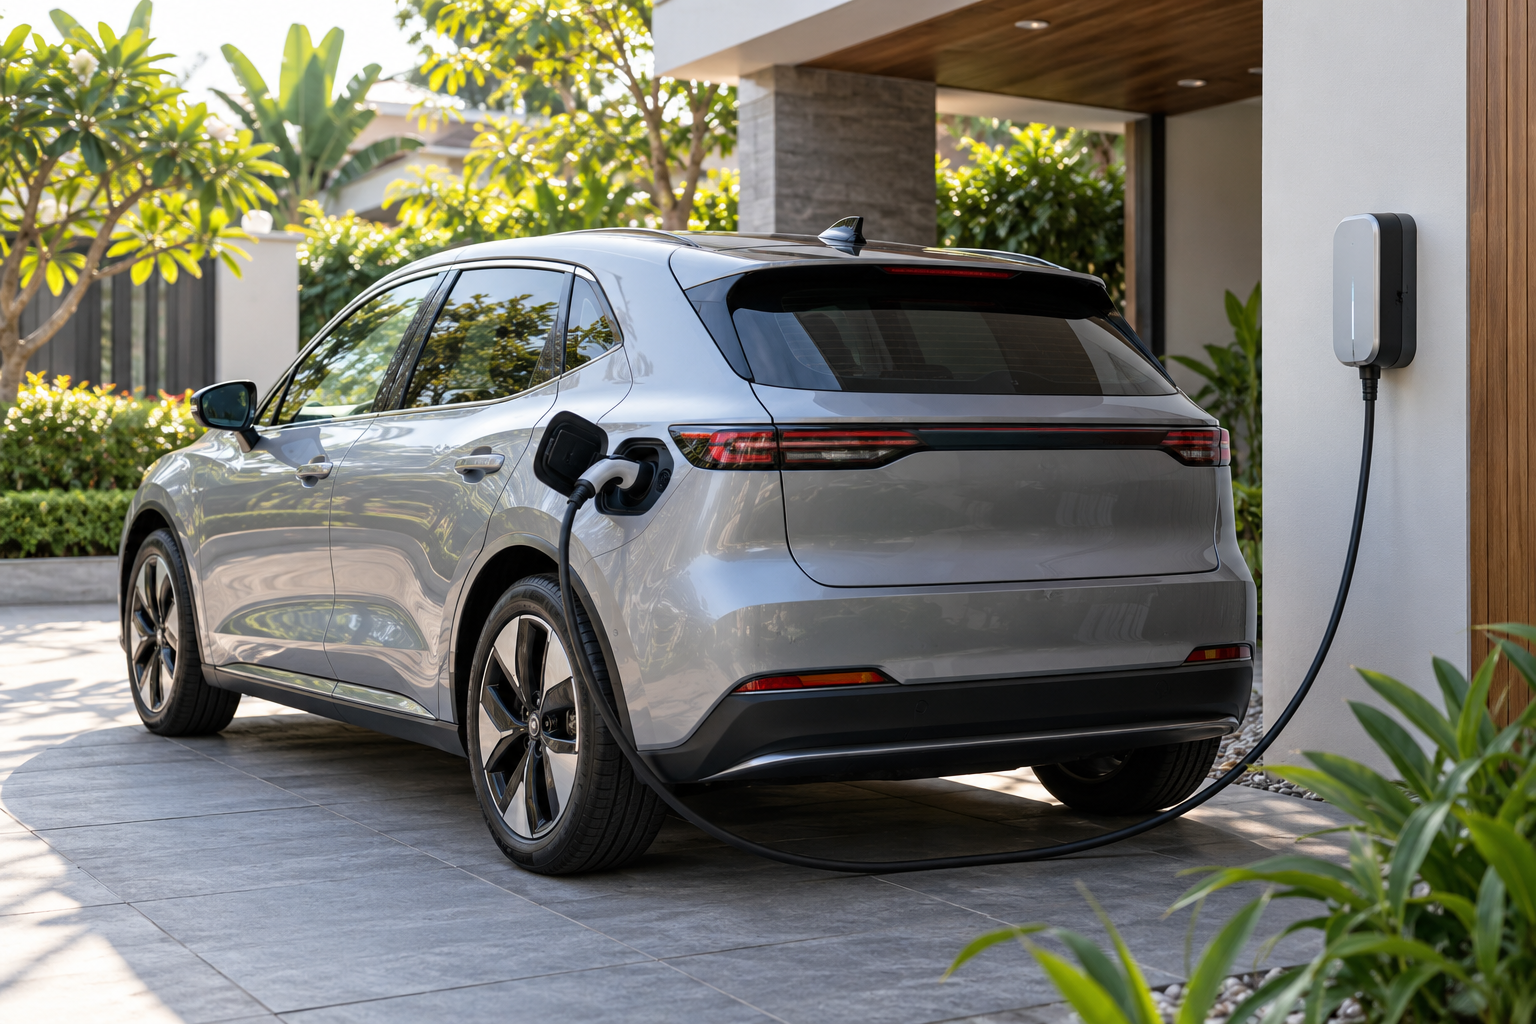
3. Khi sạc, tài sản và người nào được bảo vệ?
Hãy chia câu hỏi thành ba phần: tổn thất của xe và pin; tổn thất của bộ sạc hoặc thiết bị liên quan; thiệt hại đối với người. Sau đó hỏi từng phần có thuộc gói đang báo giá không, hay phải tham gia thêm quyền lợi.
Bạn cũng nên nêu bối cảnh sử dụng thực tế: sạc tại nhà, trạm công cộng hoặc địa điểm khác. Đề nghị giải thích điều kiện về thiết bị, cách lắp đặt và việc sử dụng. Nếu tư vấn viên nói “bảo vệ khi sạc”, hãy hỏi rõ đối tượng, nguyên nhân và giới hạn; một cụm từ ngắn chưa đủ để mô tả toàn bộ quyền lợi.
4. Xe gặp ngập nước cần điều khoản nào?
Không nên tự cho rằng một gói dành cho xe điện sẽ tự động giải quyết mọi hư hỏng khi ngập. Hãy yêu cầu bên bán chỉ rõ cách hợp đồng xử lý tổn thất do nước đối với pin, động cơ điện và các bộ phận điện tử; hỏi xem có điều khoản bổ sung và mức tự chịu riêng hay không.
Để thấy vì sao phải đọc từng bộ quy tắc, tài liệu tóm tắt quyền lợi ô tô năm 2025 của Bảo Minh có những nội dung loại trừ riêng liên quan đến ngập nước, bộ pin và sự cố điện. Đây là ví dụ từ tài liệu cụ thể, không đại diện cho mọi doanh nghiệp hay mọi báo giá hiện nay.
5. Bạn phải tự trả bao nhiêu khi sửa chữa?
Ngoài phí năm, hãy ghi lại mức khấu trừ, cách tính khấu hao phụ tùng và giới hạn quyền lợi. Yêu cầu bên bán giải thích bằng một phép tính trên giả định rõ ràng, thay vì chỉ nói “bồi thường theo quy định”.
Ví dụ hoàn toàn giả định: nếu khoản tổn thất được chấp nhận là 20 triệu đồng và hợp đồng áp dụng mức tự chịu cố định 1 triệu đồng, không có khoản giảm trừ nào khác, phần còn lại là 19 triệu đồng. Con số này chỉ minh họa phép tính, không phải mức khấu trừ của DBV hoặc Bảo Minh. Với tỷ lệ phần trăm, mức tối thiểu hay khấu hao, cần tính lại theo đúng điều khoản.
6. Ai sửa xe, ai cứu hộ và cần gọi trước không?
Trước khi ký, hãy hỏi danh sách cơ sở sửa chữa phù hợp với dòng xe, quyền lựa chọn gara và quy trình chấp thuận sửa chữa. Với cứu hộ, cần làm rõ phạm vi hỗ trợ, địa điểm tiếp nhận, giới hạn chi phí và đầu mối liên hệ.
Đây là những thông tin nên lưu sẵn trên điện thoại và trong hồ sơ xe. Bạn có thể áp dụng cách sắp xếp trong bài lập hồ sơ bảo hiểm gia đình: giữ giấy chứng nhận, điều khoản, phụ lục và số liên hệ cùng một chỗ để người thân dễ tìm.
7. Hai báo giá đã thực sự cùng điều kiện chưa?
Đặt hai báo giá cạnh nhau và đối chiếu cùng giá trị xe, thông tin pin, mục đích sử dụng, thời hạn, quyền lợi bổ sung, mức tự chịu và lựa chọn sửa chữa. Với xe kinh doanh, hãy khai đúng cách sử dụng và hỏi riêng điều kiện của quyền lợi hỗ trợ thu nhập nếu được giới thiệu.
Một gói có phí thấp hơn chỉ trở thành lựa chọn phù hợp khi bạn hiểu những phần bảo vệ và chi phí tự trả tương ứng. Nếu tài liệu còn mâu thuẫn với lời tư vấn, hãy yêu cầu làm rõ bằng văn bản trước khi thanh toán.
Kết luận
Chọn bảo hiểm ô tô điện nên bắt đầu từ chiếc xe và cách sử dụng thực tế. Bảy câu hỏi trên giúp biến lời giới thiệu thành những mục có thể kiểm tra. Hãy giữ bộ tài liệu đúng phiên bản, đọc phần loại trừ và xác nhận các điểm chưa rõ; đừng dựa riêng vào tên sản phẩm hoặc mức quyền lợi quảng cáo.