9 lý do vì sao có bảo hiểm sức khỏe nhưng vẫn không được chi trả
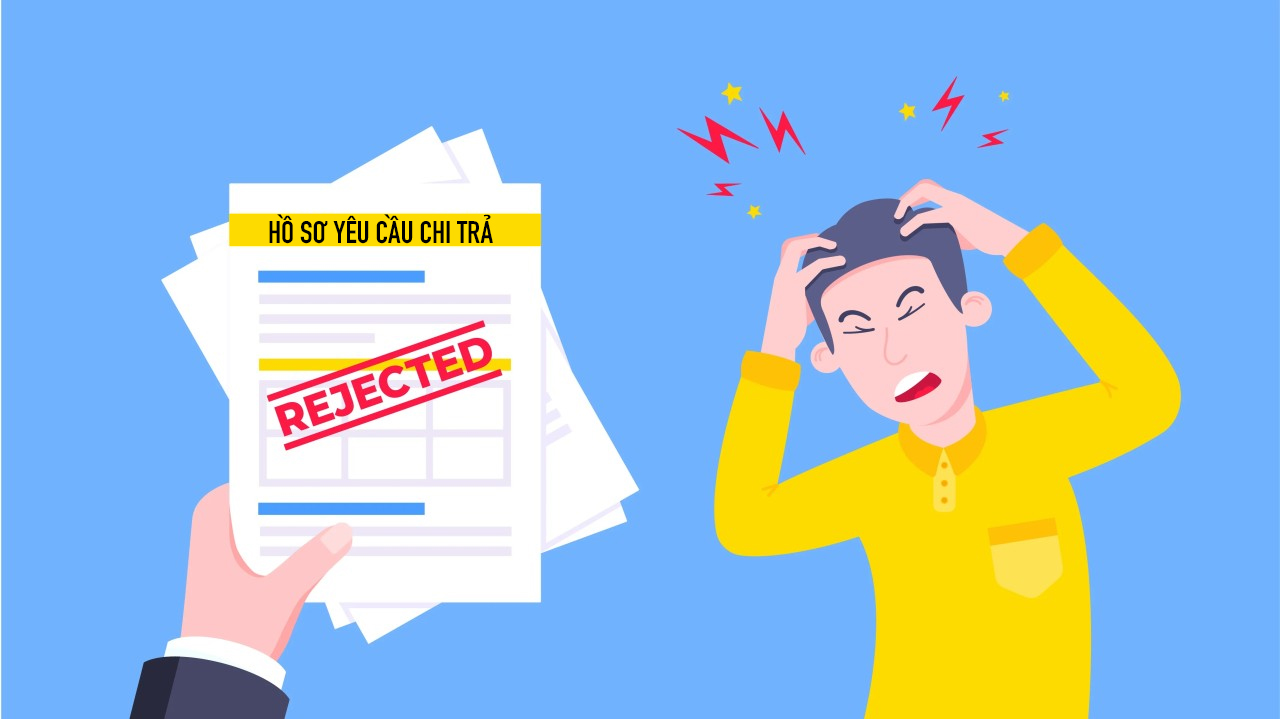
Rất nhiều người nghĩ rằng chỉ cần có thẻ bảo hiểm sức khỏe là khi đi khám hay nằm viện sẽ được thanh toán tất cả. Tuy nhiên, trong thực tế hỗ trợ hàng ngàn hồ sơ bồi thường, tôi thấy không ít khách hàng rơi vào tình huống "có thẻ mà vẫn không được chi trả". Nguyên nhân không nằm ở công ty bảo hiểm, mà đến từ việc chúng ta chưa hiểu đúng phạm vi quyền lợi, hoặc thiếu chứng từ quan trọng khi đi khám. Để không rơi vào những tình huống đáng tiếc, bạn nên nắm rõ 9 nhóm lý do phổ biến dưới đây.
Xét nghiệm tầm soát và kiểm tra không phục vụ điều trị
Một trong những hiểu lầm lớn nhất là nghĩ bảo hiểm sẽ thanh toán mọi xét nghiệm. Thực tế, bảo hiểm chỉ chi trả khi xét nghiệm có liên quan trực tiếp đến chẩn đoán của bác sĩ. Ví dụ, bác sĩ có chỉ định test cúm A/B nhưng bệnh nhân không hề có triệu chứng nghi cúm, kết quả âm tính và chẩn đoán cuối cùng là viêm phổi. Toàn bộ chi phí test cúm khi đó sẽ bị từ chối vì không phục vụ cho việc chẩn đoán bệnh được ghi nhận. Điều này cho thấy bác sĩ chỉ định một việc, nhưng hồ sơ thể hiện điều ngược lại, công ty hoàn toàn có quyền không chi.
Thuốc ngoài phác đồ điều trị
Nhiều người bất ngờ khi biết rằng thuốc bổ, vitamin, vi chất, thực phẩm chức năng, sữa ly giải, collagen hay các loại thuốc tăng đề kháng đều không được bảo hiểm thanh toán. Bởi đây là nhóm hỗ trợ sức khỏe chứ không phải thuốc điều trị bệnh lý. Bảo hiểm chỉ thanh toán những thuốc được bác sĩ kê đơn để chữa bệnh, có mặt trong phác đồ chính thức. Chỉ một chi tiết nhỏ như toa thuốc không ghi rõ bệnh hoặc không có dấu hiệu điều trị cũng đủ khiến công ty từ chối hồ sơ.
Khám tổng quát, khám dinh dưỡng, khám định kỳ không phát hiện bệnh
Khi đi khám định kỳ, nếu không phát hiện bệnh hoặc không có chỉ định điều trị, bảo hiểm cũng sẽ không chi trả. Quyền lợi bảo hiểm chỉ kích hoạt khi bác sĩ đưa ra chẩn đoán cụ thể và có hướng điều trị rõ ràng. Đây là lý do tôi luôn dặn khách hàng: khi đi khám, nhất định phải xin đơn thuốc, dù có mua hay không. Đơn thuốc chính là bằng chứng quan trọng để xác nhận rằng bạn cần điều trị. Không có nó, công ty có thể từ chối vì không đủ điều kiện chứng minh bệnh lý.
Bệnh có sẵn trước khi tham gia bảo hiểm
Bệnh có sẵn là một khái niệm khiến nhiều người hiểu lầm. Nếu trước ngày tham gia, bạn hoặc bé đã từng khám, điều trị hoặc được chẩn đoán các bệnh như u nang, trĩ, viêm xoang, polyp, thoát vị hay các bệnh mạn tính, đó được xem là bệnh có sẵn. Khi công ty truy hồ sơ và phát hiện, hồ sơ bồi thường sẽ bị từ chối. Với trẻ nhỏ, nhiều bệnh cấp tính như viêm phổi, viêm phế quản, viêm amidan thường chỉ bị chờ 6 tháng tới 1 năm, sau đó sẽ được chi trả bình thường, không yêu cầu thẩm định lại sức khỏe.
Điều trị các nguyên nhân ngoài phạm vi chi trả
Một số nhu cầu y khoa không nằm trong danh mục bảo hiểm sức khỏe, dù bạn sở hữu thẻ rời hay thẻ kèm nhân thọ. Các dịch vụ như thẩm mỹ, làm đẹp, IVF, điều trị hiếm muộn, nha khoa thẩm mỹ hoặc các thủ thuật về da đều nằm trong danh mục loại trừ. Đây là quy định chung của mọi công ty bảo hiểm, không chỉ riêng một hãng.
Nằm viện nhưng không đạt điều kiện nội trú
Không phải cứ nằm viện là được tính nội trú. Mỗi công ty có quy định về số giờ tối thiểu để được xem là điều trị nội trú. Ví dụ, Dai-ichi yêu cầu từ 12 giờ trở lên, AIA chỉ yêu cầu giờ vào và ra viện là 2 ngày khác nhau (qua đêm) trong khi nhiều thẻ rời yêu cầu trên 24 giờ. Nếu bạn nhập viện nhưng chỉ truyền nước, nghỉ ngơi hoặc không có hồ sơ bệnh án nội trú đầy đủ, trường hợp đó được tính là ngoại trú. Nếu gói của bạn không có quyền lợi ngoại trú thì công ty cũng không chi trả.
Hồ sơ thiếu chứng từ quan trọng
Rất nhiều khách bị từ chối chỉ vì thiếu giấy ra viện, không lấy hồ sơ bệnh án, không có hóa đơn VAT, hoặc quên xin chỉ định xét nghiệm, siêu âm. Những tờ giấy tưởng chừng đơn giản này lại là yếu tố quyết định việc hồ sơ được duyệt hay từ chối. Vì vậy, khi xuất viện, tốt nhất bạn nên xin trọn bộ hồ sơ, sau đó gửi ngay cho đội ngũ hỗ trợ để được kiểm tra giúp trước khi nộp claim.
Điều trị phát sinh trong thời gian chờ
Mỗi gói bảo hiểm đều có "thời gian chờ", nghĩa là khoảng thời gian sau khi hợp đồng hiệu lực nhưng chưa được chi trả. Với các công ty nhân thọ: bệnh thông thường chờ 30 ngày, bệnh đặc biệt 90 ngày, thai sản 270 ngày, tai nạn thì không cần thời gian chờ. Với các thẻ rời, thời gian chờ của bệnh đặc biệt hoặc bệnh có sẵn thường kéo dài hơn, có thể lên đến 365 hoặc thậm chí 720 ngày. Nếu khám, điều trị hoặc nhập viện trong thời gian này, công ty sẽ từ chối toàn bộ chi phí.
Điều trị thuộc danh mục loại trừ đặc biệt
Một số trường hợp không công ty nào chi trả, dù bạn dùng thẻ ở đâu: dị tật bẩm sinh, tự tử hoặc tự gây thương tích, nghiện rượu hay ma túy, và các bệnh liên quan đến HIV/AIDS. Đây là nhóm loại trừ tuyệt đối, hệ thống các công ty bảo hiểm sẽ từ chối 100%.
Vậy làm sao để luôn được chi trả đầy đủ?
Bảo hiểm sức khỏe là để an tâm, nhưng để an tâm thật sự, bạn cần hiểu rõ phạm vi quyền lợi của thẻ, biết mình đang tham gia gói nào và giới hạn chi trả ra sao. Quan trọng hơn, hãy luôn chuẩn bị đầy đủ giấy tờ khi đi khám hoặc nhập viện. Chỉ cần thiếu một chứng từ nhỏ, hồ sơ đã có thể bị trả lại ngay.
Tôi luôn đồng hành cùng khách hàng bằng cách kiểm tra hồ sơ trước khi nộp và hướng dẫn từng bước từ lúc nhập viện đến khi nhận tiền chi trả. Vì vậy, trước khi đi khám, bạn cứ nhắn cho tôi. Tôi và các đồng nghiệp luôn sẵn sàng kiểm tra quyền lợi, hỗ trợ giấy tờ và theo sát hồ sơ từ A đến Z, để bạn yên tâm tuyệt đối khi cần dùng đến bảo hiểm.